
Краткий ответ
Кредитный скоринг — это система оценки кредитного риска, которую кредитор использует при рассмотрении заявки и обслуживании кредита. Она помогает оценить сведения о заёмщике и принять решение по внутренним правилам организации. Единого скорингового балла для всех банков и МФО не существует.
Проверить кредитную историю
Узнайте, какие сведения хранятся в бюро кредитных историй и что стоит проверить перед новой заявкой.
Рассчитать ПДН
Оцените текущую долговую нагрузку с учётом действующих и предполагаемых платежей.
Чек-лист перед кредитной заявкой
Проверьте основные сведения и параметры кредита до обращения к кредитору.
Важно знать: Внутренний скоринговый балл конкретного кредитора обычно не является общедоступной информацией. Рейтинг БКИ и сторонние оценки не позволяют точно предсказать решение по заявке и не гарантируют одобрение кредита.
Когда эта статья будет полезна
Эта статья поможет разобраться в теме, если вы:
- планируете оформить кредит или кредитную карту и хотите понять, какие факторы могут повлиять на решение кредитора;
- получили отказ и хотите разобраться, связан ли он с кредитным скорингом или причиной могли стать другие обстоятельства;
- пытаетесь понять разницу между кредитным скорингом, кредитной историей, индивидуальным рейтингом БКИ и показателем долговой нагрузки (ПДН);
- увидели рекламу, обещающую «повысить скоринговый балл» или «гарантировать одобрение кредита», и хотите понять, насколько таким заявлениям можно доверять.
Если вы узнали свою ситуацию — начнём с самого важного: разберёмся, что такое кредитный скоринг и какую роль он действительно играет при рассмотрении кредитной заявки.
Что такое кредитный скоринг
Кредитный скоринг — это система оценки кредитного риска, которую банки, микрофинансовые организации и другие кредиторы используют при рассмотрении заявки на кредит или заём. Её задача — помочь оценить вероятность того, что заёмщик сможет выполнить свои обязательства и вернуть деньги в срок.
Важно понимать, что скоринг не оценивает человека как «хорошего» или «плохого» заёмщика. Он анализирует риск, связанный с конкретной кредитной заявкой. Поэтому высокий результат не гарантирует одобрение кредита, а низкий не означает автоматический отказ.
При расчёте оценки кредитор может учитывать сведения, указанные в заявке, данные кредитной истории, информацию о действующих кредитах и займах, уровне долговой нагрузки, доходах и другие показатели, которые предусмотрены его внутренними правилами. Перечень таких факторов и их значение каждая организация определяет самостоятельно.
Скоринговая модель — это один из инструментов, который помогает принять решение по заявке. Окончательный вывод делается после комплексной проверки с учётом внутренних процедур кредитора и иных сведений, использование которых допускается законодательством Российской Федерации. Современные скоринговые модели могут применять различные алгоритмы анализа данных, однако это не означает, что решение полностью принимает система искусственного интеллекта.
Единой скоринговой системы для всех банков и микрофинансовых организаций не существует. Поэтому одна и та же заявка в разных кредитных организациях может получить разную оценку и привести к разным решениям. По этой же причине не существует универсального скорингового балла, который гарантировал бы одобрение кредита в любом банке.
Теперь, когда мы разобрались, что такое кредитный скоринг, посмотрим, какое место он занимает в процессе рассмотрения кредитной заявки.

Как рассматривается кредитная заявка
После отправки заявки кредитор начинает её поэтапное рассмотрение. Точная последовательность действий зависит от внутренних правил конкретного банка или микрофинансовой организации, поэтому приведённая ниже схема носит общий характер.
1. Подача заявки. Заёмщик указывает сведения, необходимые для рассмотрения обращения: например, информацию о себе, доходах и желаемых условиях кредита. На этом этапе важно, чтобы предоставленные данные были полными и достоверными.
2. Проверка сведений. Кредитор проверяет информацию из заявки и при необходимости использует дополнительные сведения, получение и обработка которых допускаются законодательством Российской Федерации. Цель этой проверки — убедиться, что данных достаточно для дальнейшей оценки.
3. Оценка кредитного риска. После этого может применяться скоринговая модель. Она помогает оценить вероятность своевременного исполнения обязательств по кредиту с учётом имеющейся информации. Скоринг не принимает решение самостоятельно, а служит одним из инструментов оценки.
4. Дополнительные проверки. При необходимости кредитор может учитывать требования своей кредитной политики, результаты внутренних проверок и иные обстоятельства, которые имеют значение для принятия решения. Набор таких проверок зависит от конкретной организации и условий кредитования.
5. Принятие решения. После завершения всех этапов кредитор принимает решение по заявке. Поскольку разные организации используют собственные подходы к оценке риска, одна и та же заявка может получить разные результаты. Именно поэтому отказ в одном банке не означает, что аналогичное решение примет другой кредитор.
Мы разобрали общий порядок рассмотрения заявки. Но сама по себе эта схема ещё не объясняет, почему два человека с похожими доходами могут получить разные решения. Всё зависит от сведений, которые кредитор анализирует при оценке риска. Разберём основные группы данных, которые могут использоваться при рассмотрении заявки.
Какие данные может учитывать кредитор
После получения кредитной заявки кредитор оценивает не один показатель, а совокупность различных сведений. Их цель — понять, насколько вероятно, что обязательства по договору будут исполняться своевременно. При этом перечень учитываемых данных зависит от внутренних правил кредитной организации, вида продукта и требований законодательства.
Обычно анализ включает несколько основных групп информации.
1. Сведения из кредитной заявки
В первую очередь оцениваются данные, которые сообщил сам заявитель. Это могут быть сведения о возрасте, месте работы, уровне дохода, семейном положении, составе семьи, регионе проживания, цели кредита и других обстоятельствах, предусмотренных анкетой.
Важно, чтобы информация была полной и достоверной. Если в заявке обнаруживаются противоречия или ошибки, кредитор может запросить дополнительные документы либо принять это во внимание при рассмотрении заявки.
2. Кредитная история
Кредитная история помогает понять, как человек исполнял свои обязательства ранее. Обычно учитываются сведения о действующих и закрытых кредитах и займах, фактах просрочек, количестве обращений за кредитами и иной информации, содержащейся в бюро кредитных историй в соответствии с законодательством РФ.
При этом сама по себе хорошая кредитная история не гарантирует одобрение, а отдельные просрочки не всегда означают автоматический отказ.
3. Доход и долговая нагрузка
Кредитору важно оценить, сможет ли заемщик выполнять новые обязательства без чрезмерной финансовой нагрузки.
Для этого могут анализироваться подтвержденный доход, существующие кредитные обязательства и показатель долговой нагрузки (ПДН), который отражает соотношение ежемесячных платежей по кредитам и займам к среднемесячному доходу заемщика. Порядок расчета ПДН регулируется нормативными актами Банк России.
4. История взаимодействия с организацией
Если человек уже является клиентом кредитора, могут учитываться сведения о предыдущем опыте взаимодействия. Например, наличие ранее оформленных продуктов, своевременность исполнения обязательств, использование банковских сервисов и иные данные, которыми организация располагает на законных основаниях.
Такой анализ помогает дополнить общую картину, но обычно является лишь одним из факторов оценки.
5. Результаты антифрод- и дополнительных проверок
Отдельный этап связан с проверкой безопасности. Кредитор может использовать системы противодействия мошенничеству (антифрод), которые помогают выявлять признаки возможного мошенничества, технических аномалий или несоответствий в представленных данных.
Кроме того, могут проводиться и другие проверки, предусмотренные внутренними процедурами кредитной организации и требованиями законодательства.
Важно: точный перечень учитываемых факторов, их относительный вес и пороговые значения кредитные организации обычно не раскрывают. Поэтому невозможно заранее рассчитать внутренний скоринговый балл или достоверно определить вероятность одобрения заявки.
Хотя перечень анализируемых данных во многом похож у разных кредиторов, способы их использования могут существенно различаться. Это связано с тем, что для разных задач применяются разные скоринговые модели. Разберём, какие основные виды кредитного скоринга используются на практике и чем они отличаются друг от друга.
Основные виды кредитного скоринга
Мы уже выяснили, что кредиторы могут учитывать разные группы сведений при оценке заявки. Однако сами данные — это только часть процесса. Для разных этапов работы с клиентом могут использоваться разные скоринговые модели, каждая из которых решает собственную задачу.
Ниже приведены наиболее распространённые виды кредитного скоринга.
| Вид скоринга | Когда применяется | Что помогает оценить |
|---|---|---|
| Скоринг заявки | При рассмотрении новой заявки | Риск по предполагаемому кредиту или займу |
| Поведенческий скоринг | Во время обслуживания действующего клиента | Изменения платёжного поведения и уровня риска |
| Антифрод-скоринг | При подаче заявки и в процессе обслуживания | Возможные признаки мошенничества или подозрительной активности |
| Скоринг взыскания | При возникновении просроченной задолженности | Наиболее подходящий способ взаимодействия для урегулирования задолженности |
| Предварительный скоринг | В начале рассмотрения заявки | Соответствие базовым условиям выбранного кредитного продукта |
Важно понимать, что эти модели не заменяют друг друга. Каждая из них отвечает за отдельный этап принятия решений и использует данные в соответствии со своей задачей. Например, модель, которая помогает оценить вероятность возврата нового кредита, отличается от модели, предназначенной для выявления признаков мошенничества.
Кроме того, при рассмотрении одной заявки кредитор может использовать сразу несколько скоринговых моделей. Их результаты анализируются вместе с другими сведениями, поэтому итоговое решение обычно принимается на основе совокупности факторов, а не одного показателя.
После знакомства с разными видами скоринга легко запутаться в похожих терминах. Кредитный скоринг, кредитная история, индивидуальный рейтинг БКИ и показатель долговой нагрузки (ПДН) часто воспринимают как одно и то же, хотя это разные инструменты. Разберёмся, чем они отличаются и какую информацию дают на практике.
Скоринг, кредитная история, рейтинг БКИ и ПДН: в чём разница
Один из самых распространённых мифов связан с тем, что кредитный скоринг якобы можно узнать так же, как кредитную историю или индивидуальный рейтинг БКИ. На практике это разные понятия, которые выполняют разные функции и формируются разными организациями.
Для удобства сравним их в одной таблице:
| Понятие | Что это | Кто формирует | Можно ли узнать |
|---|---|---|---|
| Кредитный скоринг | Внутренняя оценка риска при рассмотрении заявки | Конкретный кредитор | Обычно нет |
| Кредитная история | Сведения о кредитах, займах и исполнении обязательств | Бюро кредитных историй (БКИ) на основании переданных данных | Да |
| Индивидуальный рейтинг БКИ | Оценка кредитной истории по методике конкретного БКИ | Квалифицированное бюро кредитных историй | Да |
| Показатель долговой нагрузки (ПДН) | Соотношение ежемесячных платежей по кредитам и займам к доходу | Рассчитывает кредитор; пользователь может оценить ориентировочно самостоятельно | Частично |
Из этой таблицы можно сделать несколько важных выводов:
Во-первых, кредитный скоринг и индивидуальный рейтинг БКИ — это разные показатели. Даже высокий рейтинг кредитной истории сам по себе не означает, что конкретная заявка будет одобрена.
Во-вторых, кредитная история — это не оценка, а набор сведений о кредитных обязательствах и их исполнении. Именно на основе этих данных бюро кредитных историй рассчитывает индивидуальный рейтинг, а кредиторы могут использовать их при собственной оценке риска.
В-третьих, показатель долговой нагрузки (ПДН) отражает лишь финансовую нагрузку заемщика и является одним из возможных факторов, которые кредитор может учитывать при принятии решения. Он не заменяет ни кредитную историю, ни скоринговую модель.
И наконец, окончательное решение по кредитной заявке принимается не на основании одного показателя. Кредитор обычно анализирует совокупность сведений, используя собственные правила оценки риска и внутренние модели, которые не раскрываются публично.
После этого легко сделать ошибочный вывод, что скоринговый балл можно узнать так же, как кредитную историю или индивидуальный рейтинг БКИ. На практике это не так. Разберёмся, почему большинство кредиторов не раскрывают свои внутренние оценки риска.
Можно ли узнать свой скоринговый балл
Короткий ответ — обычно нет.
Внутренний скоринговый балл, который кредитор использует при рассмотрении заявки, как правило, не публикуется и не предоставляется заемщикам. Это связано с тем, что скоринговые модели являются частью внутренних методик оценки риска и относятся к информации, которую кредитные организации обычно не раскрывают.
Даже если два кредитора используют похожие данные, их модели могут существенно различаться. Они могут учитывать разные факторы, присваивать им разный вес и применять собственные пороговые значения. Поэтому заранее определить, какой именно скоринговый балл рассчитает конкретный кредитор, невозможно.
Иногда в интернете можно встретить сервисы, которые предлагают узнать «настоящий банковский скоринговый балл». К таким предложениям стоит относиться критически. Внешние сервисы не имеют доступа к внутренним алгоритмам кредитных организаций и не могут достоверно воспроизвести процесс принятия решения.
Часто такие сервисы показывают индивидуальный рейтинг бюро кредитных историй (БКИ) или собственную оценку кредитной истории. Эти показатели могут быть полезны для общей оценки кредитной дисциплины, но они не являются внутренним скоринговым баллом кредитора и не позволяют с уверенностью прогнозировать решение по конкретной заявке.
Даже высокий рейтинг БКИ не означает автоматического одобрения кредита, так же как низкий рейтинг не всегда приводит к отказу. Итоговое решение принимается с учетом совокупности факторов и внутренних правил конкретной кредитной организации.
Важно: если вам предлагают за плату узнать «настоящий банковский скоринговый балл» или обещают гарантированно определить вероятность одобрения кредита, стоит проявить осторожность. Проверить такие заявления практически невозможно, поскольку внутренние скоринговые модели кредиторов обычно не являются общедоступными.
Если узнать внутренний скоринговый балл заранее нельзя, возникает закономерный вопрос: что тогда действительно имеет смысл проверить перед подачей заявки? Хорошая новость в том, что есть несколько вещей, которые находятся под вашим контролем и могут помочь избежать неприятных сюрпризов.
Что действительно можно проверить перед подачей заявки
Хотя внутренний алгоритм кредитора остается закрытым, это не означает, что к подаче заявки нельзя подготовиться. Гораздо полезнее сосредоточиться не на попытках «угадать» скоринговый балл, а на проверке тех факторов, которые действительно можно контролировать.
Перед обращением за кредитом рекомендуется обратить внимание на несколько моментов.
1. Получите и проверьте кредитную историю
Убедитесь, что сведения о ваших кредитах и займах актуальны. Если вы обнаружили неточности или информацию, которая вызывает вопросы, лучше разобраться с этим до подачи новой заявки.
2. Проверьте, нет ли неизвестных обязательств или ошибок
Иногда причиной проблем становятся технические ошибки, дублирование сведений или обязательства, о которых заемщик не знает. Такие ситуации встречаются нечасто, но своевременная проверка поможет избежать неожиданностей.
3. Оцените показатель долговой нагрузки (ПДН)
Если у вас уже есть кредиты или займы, полезно заранее рассчитать ориентировочную долговую нагрузку. Это позволит понять, насколько комфортным может быть новый платеж для вашего бюджета. На DigestInvest для этого можно воспользоваться калькулятором ПДН.
4. Посмотрите на будущий платеж с точки зрения личного бюджета
Даже если кредитор готов предоставить кредит, стоит самостоятельно оценить, насколько ежемесячный платеж будет соответствовать вашим доходам и обязательным расходам. Такой подход помогает принимать более взвешенные финансовые решения.
5. Заполняйте заявку внимательно и достоверно
Перед отправкой заявки проверьте правильность всех сведений. Ошибки, опечатки или противоречия в анкете могут привести к дополнительным проверкам или затянуть рассмотрение заявки.
В результате подготовка к обращению за кредитом становится гораздо более полезной, чем попытки найти «секрет» скоринговой модели. Закрытым алгоритмом кредитора управлять невозможно, а вот проверить собственные данные, оценить финансовую нагрузку и внимательно заполнить заявку — вполне реально. Именно на этих действиях и стоит сосредоточиться перед обращением за кредитом.
Проверка кредитной истории, оценка долговой нагрузки и внимательное заполнение заявки действительно помогают лучше подготовиться к обращению за кредитом. Однако вокруг кредитного скоринга до сих пор существует множество распространённых заблуждений. Одни обещают быстро «повысить скоринговый балл», другие утверждают, что знают секретные алгоритмы банков. Разберём самые популярные мифы и посмотрим, что говорит практика.
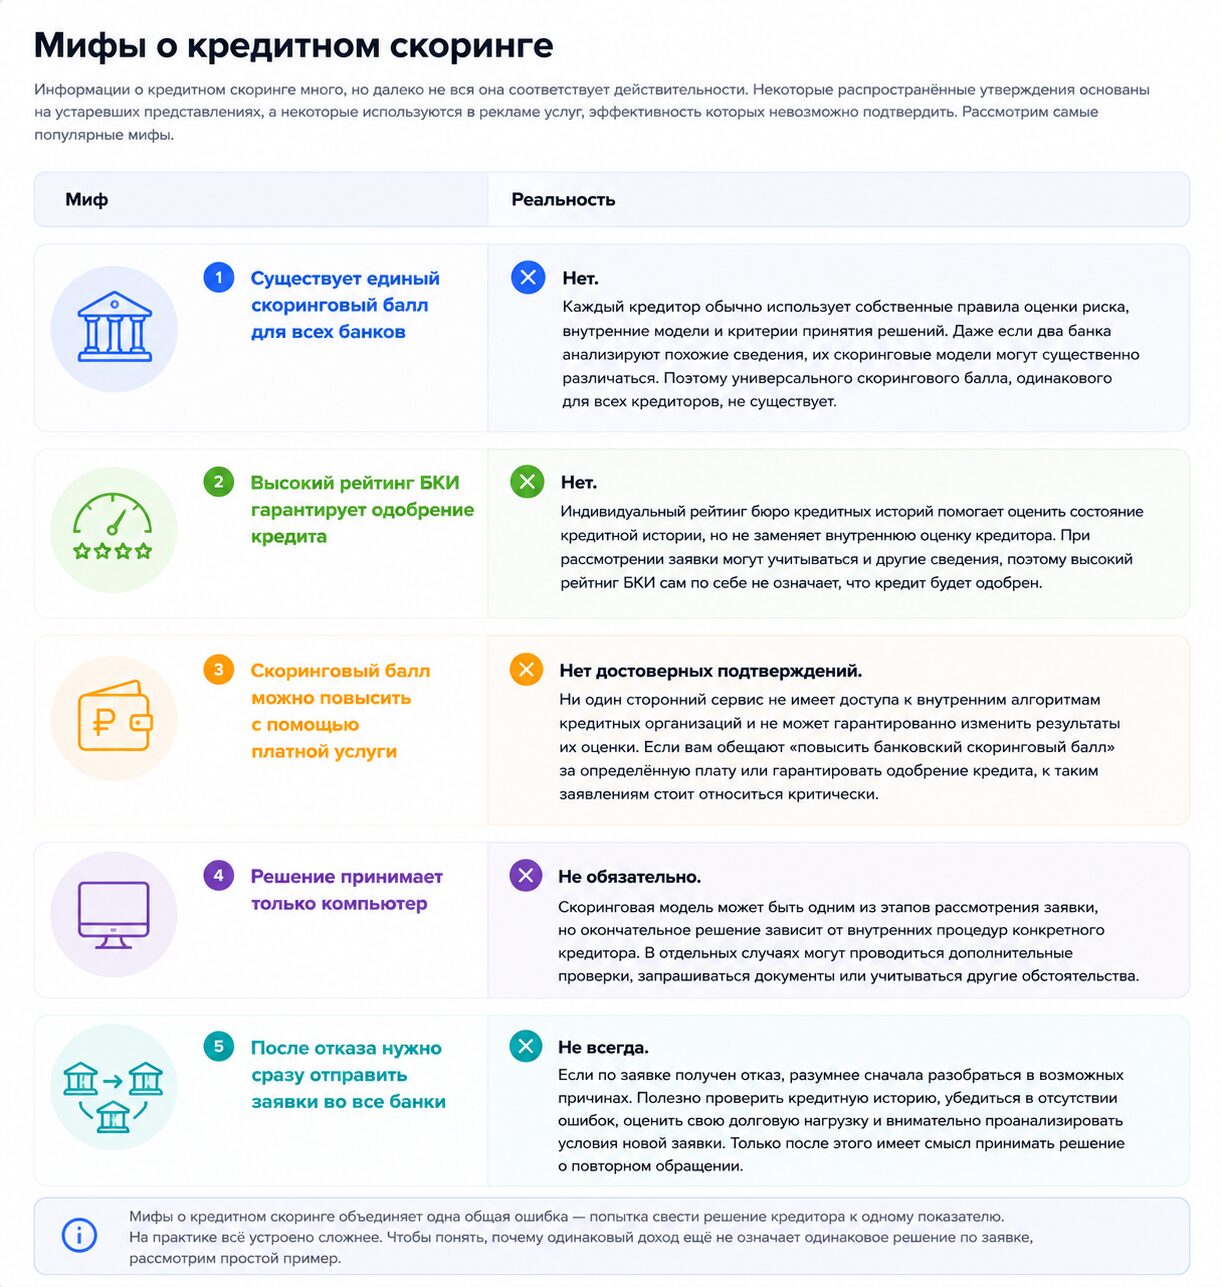
Что происходит на практике
Представим двух заемщиков, которые одновременно обращаются за одинаковым потребительским кредитом.
На первый взгляд их финансовое положение выглядит одинаково: оба получают официальный доход 90 000 рублей в месяц. Однако кредитор рассматривает не только размер дохода, но и другие сведения, которые помогают оценить риск.
Заявитель А
- официальный доход — 90 000 ₽;
- действующих кредитов несколько, поэтому текущая долговая нагрузка выше;
- кредитная история длительная и без существенных нарушений;
- сведения в заявке не вызывают вопросов.
Заявитель Б
- официальный доход — те же 90 000 ₽;
- действующих обязательств меньше;
- однако кредитная история только начинает формироваться;
- кроме того, в заявке обнаружено несоответствие отдельных сведений, поэтому потребовалась дополнительная проверка.
Несмотря на одинаковый доход, итог рассмотрения может оказаться разным. Один кредитор может одобрить обе заявки, другой — предложить разные условия кредитования, а третий — принять положительное решение только по одной из них.
Это не означает, что один заемщик «лучше» другого. Просто каждая кредитная организация использует собственные правила оценки риска и анализирует совокупность различных факторов.
Главный вывод: кредитный скоринг не сводится к одному числу. Доход, долговая нагрузка, кредитная история, корректность сведений в заявке и результаты внутренних проверок оцениваются в комплексе. Именно поэтому заранее определить решение кредитора по одному показателю невозможно.
После знакомства с принципами работы кредитного скоринга обычно остаётся несколько практических вопросов. Ниже собраны самые распространённые из них с короткими ответами.
Часто задаваемые вопросы
Скоринговый балл и рейтинг БКИ — это одно и то же?
Нет. Кредитный скоринг — это внутренняя оценка риска, которую рассчитывает конкретный кредитор при рассмотрении заявки. Индивидуальный рейтинг БКИ формируется бюро кредитных историй по собственной методике и отражает состояние кредитной истории. Эти показатели решают разные задачи и не являются взаимозаменяемыми.
Можно ли узнать внутренний скоринговый балл банка?
Обычно нет. Внутренние скоринговые модели и рассчитанные по ним оценки, как правило, не раскрываются кредитными организациями. Поэтому заранее узнать или достоверно проверить свой внутренний банковский скоринговый балл обычно невозможно.
Гарантирует ли высокий рейтинг БКИ получение кредита?
Нет. Хороший рейтинг БКИ может положительно характеризовать кредитную историю, но окончательное решение принимается с учётом совокупности факторов. Поэтому даже высокий рейтинг сам по себе не гарантирует одобрение заявки.
Почему разные банки могут принять разные решения?
Каждая кредитная организация использует собственные модели оценки риска, внутренние правила и критерии принятия решений. Поэтому одна и та же заявка может получить разные результаты у разных кредиторов.
Можно ли получить кредит без кредитной истории?
В некоторых случаях это возможно. Отсутствие кредитной истории не означает автоматический отказ, однако кредитор может уделить больше внимания другим сведениям, которые помогают оценить риск по заявке.
Что делать после отказа?
Не стоит сразу отправлять новые заявки во множество организаций. Сначала полезно проверить кредитную историю, убедиться в отсутствии ошибок, оценить долговую нагрузку и проанализировать сведения, указанные в заявке. После этого можно принимать решение о повторном обращении.
Можно ли законно «улучшить скоринг»?
Гарантированно изменить внутреннюю модель конкретного кредитора нельзя. Однако можно своевременно исполнять обязательства, следить за корректностью кредитной истории, объективно оценивать долговую нагрузку и внимательно заполнять заявку. Именно эти действия находятся под контролем заёмщика.
При подготовке статьи использовались действующие нормативные правовые акты Российской Федерации и официальные материалы государственных органов. Ниже приведены основные источники, на которые опирается этот материал.
Официальные источники
| Источник | Что подтверждает | Официальный документ |
|---|---|---|
| Материалы Банка России по Федеральному закону № 218-ФЗ «О кредитных историях» | Положения о кредитных историях, БКИ и порядке получения кредитного отчёта. | Открыть официальный документ → |
| Материалы Банка России по Федеральному закону № 353-ФЗ «О потребительском кредите (займе)» | Официальные разъяснения по применению законодательства о потребительском кредите и займе. | Открыть официальный документ → |
| Федеральный закон № 152-ФЗ «О персональных данных» на сайте Роскомнадзора | Правовые основания и требования к обработке персональных данных. | Открыть официальный документ → |
| Материалы Банка России о показателе долговой нагрузки (ПДН) | Общее определение, порядок расчёта и применение показателя долговой нагрузки. | Открыть официальный документ → |
| Материалы Банка России о кредитных историях и ЦККИ | Порядок получения сведений о бюро кредитных историй и своей кредитной истории. | Открыть официальный документ → |
Главное, что нужно запомнить
Если кратко подвести итоги статьи, стоит помнить четыре основных вывода.
✅ Кредитный скоринг помогает кредитору оценить риск, но является лишь одним из элементов рассмотрения заявки и не определяет решение самостоятельно.
✅ Единого скорингового балла для всех банков и микрофинансовых организаций не существует. Каждая кредитная организация обычно использует собственные модели оценки риска и внутренние критерии принятия решений.
✅ Внутренний скоринговый балл, как правило, нельзя узнать или достоверно воспроизвести. Поэтому стоит с осторожностью относиться к предложениям узнать «настоящий банковский скоринговый балл» или гарантировать одобрение кредита.
✅ Перед подачей заявки полезнее сосредоточиться на том, что действительно находится под вашим контролем: проверить кредитную историю, оценить показатель долговой нагрузки (ПДН), убедиться в отсутствии ошибок и внимательно заполнить заявку.
Отказ от ответственности
Материал носит информационный характер и не является индивидуальной финансовой, кредитной или юридической консультацией. Решение о предоставлении кредита принимается конкретным кредитором в соответствии с его внутренними правилами, требованиями законодательства Российской Федерации и результатами оценки кредитного риска. Внутренние скоринговые модели различаются и обычно не раскрываются публично. Приведённые в статье примеры, рекомендации и инструменты помогают лучше понять тему, но не позволяют предсказать или гарантировать решение по конкретной кредитной заявке.
